Destruction créatrice : Schumpeter et l'investissement
La destruction créatrice peut-elle expliquer pourquoi certaines entreprises dominantes disparaissent, tandis que d'autres créent de la valeur et redessinent l'économie ?
Lorsqu'on construit un patrimoine, on pense souvent à la fiscalité, au rendement ou à la diversification. Mais une autre question mérite d'être posée : dans quel monde économique ce patrimoine est-il investi ?
Des secteurs entiers se transforment, des entreprises autrefois incontournables perdent leur position et de nouvelles activités émergent. Cette dynamique n'a rien d'exceptionnel. Elle a été analysée par Joseph Schumpeter sous le nom de destruction créatrice.
Comprendre cette idée permet de mieux lire la transformation des entreprises, d'éviter certaines illusions de permanence et de réfléchir autrement à la manière dont le capital peut accompagner l'économie dans le temps.
Que signifie la destruction créatrice ?
La destruction créatrice désigne le processus par lequel de nouvelles activités, de nouvelles méthodes de production ou de nouveaux usages remplacent progressivement des modèles économiques plus anciens.
Une entreprise peut perdre son avantage non parce qu'elle serait mal gérée à court terme, mais parce qu'un nouveau produit, une nouvelle technologie ou une nouvelle organisation du marché modifie les règles du jeu.
Cette idée est importante pour un investisseur. Elle rappelle qu'aucune position dominante n'est éternelle et qu'un patrimoine exposé aux entreprises doit tenir compte de cette dynamique.
Qui était Joseph Schumpeter ?
Joseph Schumpeter, plus précisément Joseph Alois Schumpeter, est un économiste né en 1883 et mort en 1950. Il a développé une analyse du capitalisme dans laquelle l'entrepreneur innovateur joue un rôle central.
Dans son ouvrage Capitalisme, socialisme et démocratie, publié en 1942, il explique que l'économie capitaliste avance moins par simple accumulation que par vagues successives d'innovations.
Ces innovations peuvent concerner un produit, un procédé, une organisation, un débouché commercial ou une manière nouvelle de produire.
Pour Joseph Schumpeter, ce ne sont donc pas seulement les prix ou la concurrence classique qui font évoluer le capitalisme, mais aussi l'irruption périodique de nouvelles combinaisons économiques.
Comment l'innovation transforme-t-elle l'économie ?
L'innovation économique ne se limite pas à l'apparition d'une invention spectaculaire. Elle peut prendre plusieurs formes.
De nouveaux produits
L'apparition du smartphone a profondément modifié plusieurs marchés à la fois : téléphonie, photographie, navigation, musique et services numériques.
De nouveaux procédés
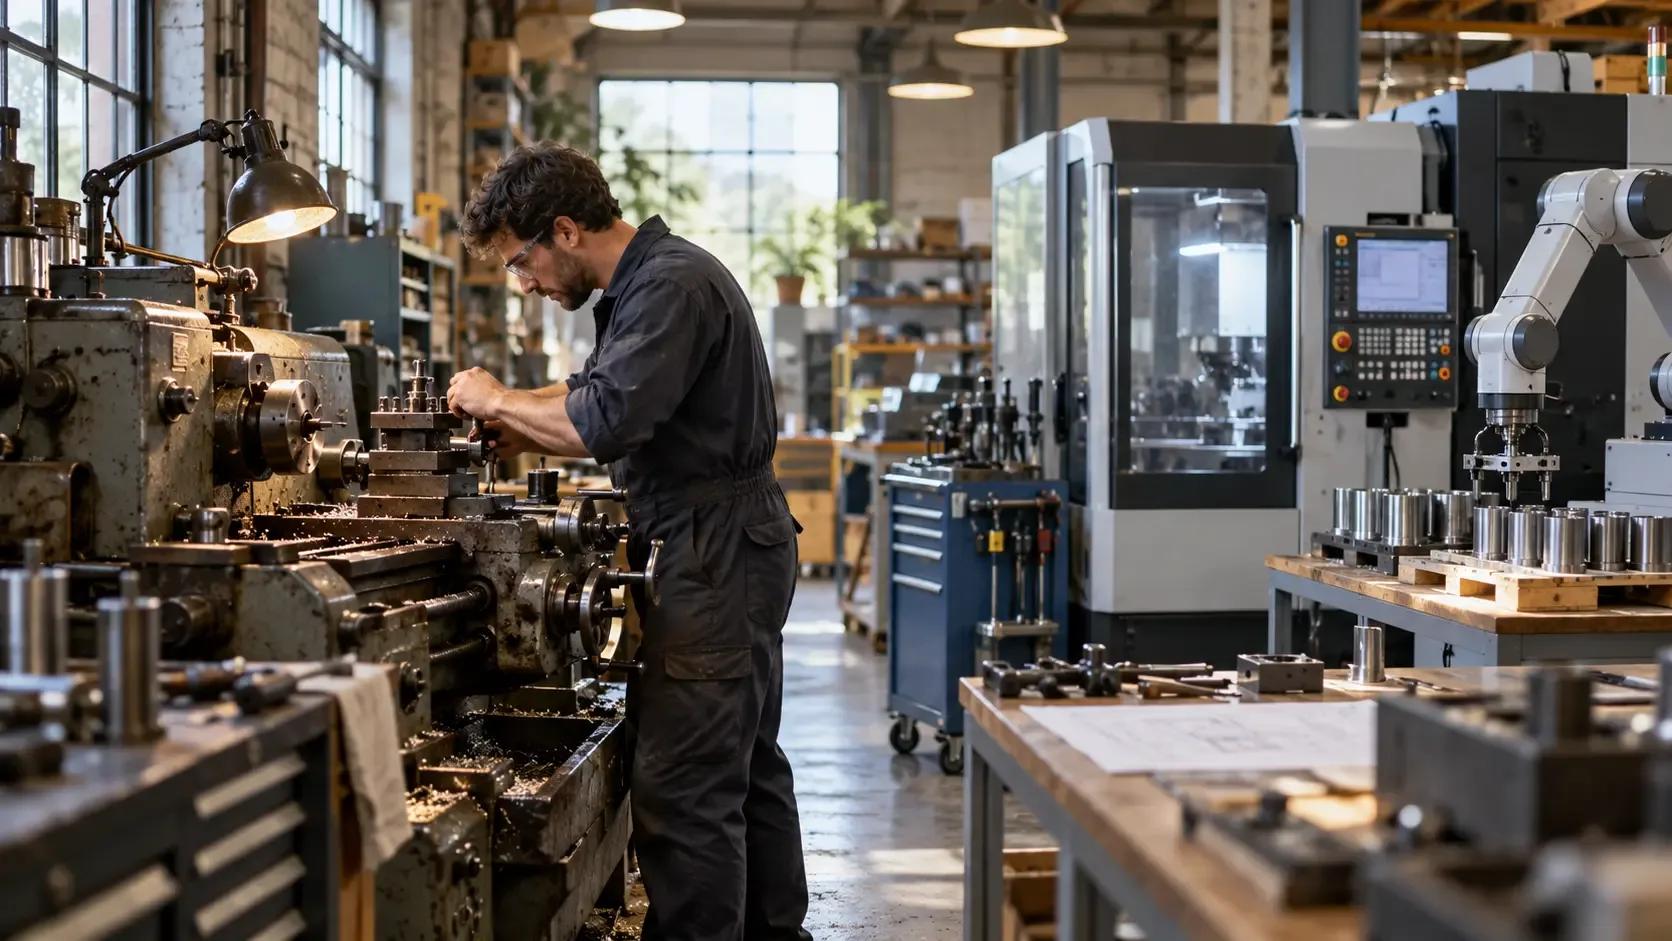
Dans l'industrie, l'automatisation, la numérisation ou la robotisation changent la structure des coûts, la productivité et la qualité de certaines productions.
De nouvelles organisations
La façon de vendre, de distribuer ou de concevoir un service peut également bouleverser des acteurs installés depuis longtemps.
De nouveaux marchés
Une entreprise peut croître fortement parce qu'elle répond à un besoin qui n'était pas encore structuré, ou parce qu'elle adresse un marché jusqu'alors peu exploité.
Des entreprises autrefois dominantes dans la photographie argentique ont été fragilisées par la photographie numérique, puis par les smartphones. À l'inverse, certaines entreprises du logiciel, des semi-conducteurs ou des services en ligne ont vu leur importance grandir avec l'essor de nouveaux usages.
L'exemple ne signifie pas que toute innovation crée durablement de la valeur pour l'actionnaire. Il montre simplement que les sources de valeur économique se déplacent dans le temps.
Pourquoi la transformation des entreprises concerne votre patrimoine
Lorsqu'un patrimoine comprend des actions, des parts de fonds, une participation dans une entreprise ou même une forte dépendance à un secteur donné, il est exposé à la transformation des entreprises.
Cette exposition peut prendre plusieurs formes :
- Une concentration importante sur quelques sociétés ou sur un seul secteur.
- La détention durable de titres d'une entreprise familiale ou professionnelle.
- Des investissements orientés vers des activités dont le modèle économique évolue rapidement.
Un patrimoine peut sembler solide parce qu'il repose sur une activité historiquement rentable. Pourtant, si le marché change, si les marges se compriment ou si une technologie remplace progressivement une autre, la valeur économique de cet actif peut être réévaluée.
Cela ne signifie pas qu'il faille vendre systématiquement dès qu'un secteur change. Cela signifie qu'un investisseur doit se demander ce qui fonde réellement la capacité d'une entreprise à créer de la valeur dans la durée.
Que change cette théorie pour le capital investi ?
La destruction créatrice invite à regarder le capital non comme un stock immobile, mais comme une ressource orientée vers des usages économiques plus ou moins pertinents selon les périodes.
1. La concentration augmente le risque
Détenir une part trop importante de son patrimoine dans une seule entreprise peut devenir dangereux si son activité se dégrade ou si le secteur est remis en cause.
2. La diversification ne remplace pas l'analyse
Répartir ses investissements entre plusieurs classes d'actifs ou plusieurs secteurs peut limiter certains risques. Mais la diversification ne suffit pas si elle conduit à détenir des actifs mal compris ou peu adaptés à son horizon.
3. Le temps long reste essentiel
Une transformation économique importante ne se joue pas toujours en quelques semaines. Certaines innovations mettent du temps à s'imposer, certaines entreprises historiques se réinventent, d'autres non.
Investir à long terme ne signifie pas rester immobile sans jamais réexaminer ses positions. Cela signifie accepter que la création de valeur demande du temps, tout en restant attentif aux changements structurels.
Apport-cession et investissement productif : quelle lecture patrimoniale ?
Le débat fiscal autour de l'apport-cession offre une illustration utile de cette logique.
Le régime prévu à l'article 150-0 B ter du Code général des impôts permet, sous conditions, le report d'imposition d'une plus-value lors de l'apport de titres à une société contrôlée par l'apporteur. Ce régime a été aménagé par la loi de finances pour 2026, notamment sur les conditions de remploi lorsque les titres apportés sont cédés par la société bénéficiaire de l'apport.
Le BOFiP publié le 10 août 2026 rappelle notamment l'allongement du délai de remploi de deux à trois ans, le passage du seuil minimal de réinvestissement de 60 % à 70 % et le resserrement du champ des activités éligibles.
Le projet de loi de finances pour 2027 comporte, dans son article 5, un recentrage supplémentaire du dispositif. Des amendements ont déjà été discutés et l'un d'eux, adopté en commission le 8 octobre 2026, illustre que le débat parlementaire reste ouvert.
Ce sujet fiscal intéresse les dirigeants et associés concernés. Mais, au-delà de la technique, il pose une question de fond : que devient le capital après la cession ?
Lorsqu'un produit de cession est réinvesti dans une activité économique, on parle plus largement d'investissement productif. Celui-ci peut financer le développement d'entreprises, l'acquisition d'outils de production, des projets de croissance ou la création d'activité.
Cette logique rejoint, sans s'y réduire, la réflexion de Schumpeter : le capital contribue à l'économie lorsqu'il accompagne des projets capables de transformer, d'améliorer ou de renouveler l'appareil productif.
Il faut toutefois rester prudent. L'investissement productif comporte des risques de perte, de valorisation, de liquidité et de durée. Il ne doit jamais être présenté comme une simple conséquence automatique d'un avantage fiscal.
Quelle méthode pour investir sans céder aux effets de mode ?
La destruction créatrice peut être stimulante intellectuellement, mais elle ne fournit pas à elle seule une recette d'investissement. Pour un particulier ou un chef d'entreprise, elle invite plutôt à suivre une méthode simple.
1. Comprendre ce que l'on détient
Un investisseur doit pouvoir expliquer pourquoi il détient un actif, ce qui fait sa valeur et quels sont les principaux risques qui l'affectent.
2. Examiner la solidité du modèle économique
Une entreprise ou un fonds exposé à un secteur en mutation doit être analysé non seulement à partir de ses résultats passés, mais aussi de sa capacité d'adaptation.
3. Relier l'investissement à l'objectif patrimonial
Un actif destiné à financer un besoin de liquidité proche n'obéit pas à la même logique qu'un actif détenu dans une perspective de long terme ou de transmission.
4. Distinguer conviction et engouement
Un thème d'investissement peut devenir très populaire sans que toutes les entreprises concernées soient rentables ou correctement valorisées. La nouveauté ne protège pas contre une mauvaise décision.
5. Réexaminer régulièrement sans agir dans la précipitation
Le bon réflexe n'est ni l'immobilisme absolu ni l'agitation permanente. Il consiste à vérifier périodiquement si la structure du patrimoine reste cohérente avec l'économie réelle, les objectifs du foyer et les évolutions en cours.
Un patrimoine pertinent n'est pas celui qui poursuit toutes les nouveautés. C'est celui qui sait distinguer l'innovation durable de l'effet de mode, et l'opportunité réelle du simple récit séduisant.
Cette réflexion prolonge notre précédent article consacré à la fiscalité des retraites et au revenu disponible.
Elle prépare aussi la conclusion de la semaine : dans un environnement où les règles fiscales, les besoins familiaux et les entreprises évoluent, comment savoir ce qu'il faut changer, préparer ou conserver ?
Dans notre prochain article, nous proposerons une méthode de décision patrimoniale en cinq questions avant 2027.
Relier votre patrimoine à vos objectifs de long terme
Comprendre l'évolution de l'économie ne suffit pas à définir une stratégie patrimoniale. W CONSEILS vous accompagne dans l'analyse de vos objectifs, de vos risques de concentration, de votre horizon et du rôle de chaque actif dans votre patrimoine.
FAQ
La destruction créatrice signifie-t-elle que toute entreprise ancienne va disparaître ?
Non. La destruction créatrice décrit un mouvement de renouvellement économique. Certaines entreprises historiques s'adaptent et conservent leur position, d'autres sont dépassées. Tout dépend de leur capacité à évoluer.
Joseph Schumpeter pensait-il que l'innovation suffisait à garantir la rentabilité ?
Non. Son analyse montre le rôle central de l'innovation dans l'évolution du capitalisme, mais elle ne signifie pas que toute innovation produit automatiquement des profits durables pour les investisseurs.
Pourquoi cette théorie est-elle utile en gestion de patrimoine ?
Parce qu'elle rappelle qu'un patrimoine investi dans des entreprises ou des secteurs d'activité est exposé aux transformations économiques. Elle aide à réfléchir à la concentration, à la diversification et à l'horizon de détention.
L'apport-cession est-il seulement un outil d'optimisation fiscale ?
Non. Le dispositif de l'article 150-0 B ter du CGI répond à des situations variées de structuration et de transmission du capital. Il comporte toutefois des règles précises, notamment lorsque les titres apportés sont cédés et qu'un remploi est exigé pour maintenir le report d'imposition.
Qu'entend-on par investissement productif ?
On désigne généralement par investissement productif l'affectation de capital à une activité économique créatrice de production, de développement ou d'emploi. En pratique, il peut prendre des formes très différentes et comporte des risques qu'il faut analyser.
Faut-il investir dans les entreprises les plus innovantes ?
Pas automatiquement. Une entreprise innovante peut être prometteuse, mais aussi mal valorisée, peu rentable ou très risquée. L'innovation doit être appréciée avec l'analyse financière, l'horizon patrimonial et le niveau de risque acceptable.